Não é sobre ter um hospital
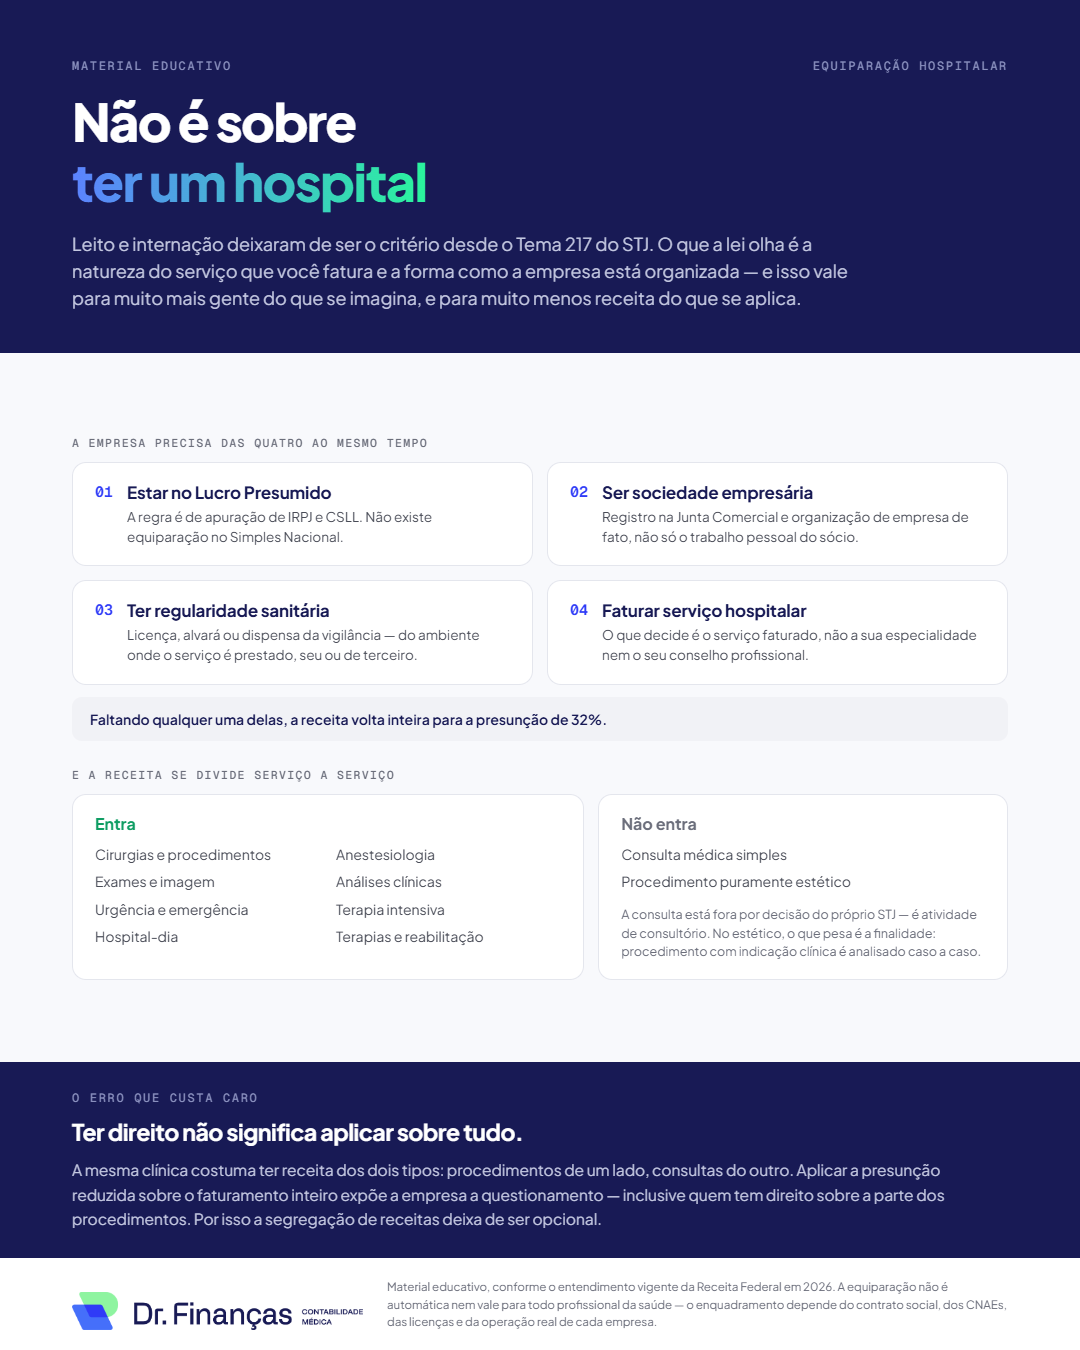
Desde o Tema 217 do STJ, leito e internação deixaram de ser o critério da equiparação hospitalar. O infográfico mostra as quatro condições que a empresa precisa reunir, os serviços que entram e os que ficam de fora.
Para quem é
- Profissional da saúde com CNPJ no Lucro Presumido que fatura procedimentos, exames ou cirurgias.
- Quem ouviu que a equiparação exige hospital, leito ou internação e descartou a ideia.
- Quem atende principalmente em consultório e quer saber se a regra alcança as consultas.
Receba o infográfico
Preencha os dados e o download libera aqui mesmo, logo depois do envio.
Carregando o formulário…
Seus dados estão seguros e não serão compartilhados. Sem spam.
O que o infográfico mostra
-
O critério deixou de ser o hospital
Depois do Tema 217 do STJ, o que a lei olha é a natureza do serviço faturado e a forma como a empresa está organizada, não a estrutura física de quem presta.
-
Quatro condições, todas ao mesmo tempo
Estar no Lucro Presumido, porque não existe equiparação no Simples Nacional. Ser sociedade empresária, com registro na Junta Comercial. Ter regularidade sanitária do ambiente onde o serviço é prestado, seu ou de terceiro, e faturar serviço hospitalar. Faltando qualquer uma, a receita volta inteira para a presunção de 32%.
-
O que entra
Cirurgias e procedimentos, anestesiologia, exames e imagem, análises clínicas, urgência e emergência, terapia intensiva, hospital-dia, terapias e reabilitação. O que decide é o serviço faturado, não a especialidade nem o conselho profissional.
-
O que não entra
A consulta médica simples, por decisão do próprio STJ, porque é atividade de consultório. E o procedimento puramente estético: com indicação clínica, ele é analisado caso a caso.
-
O erro que custa caro
Ter direito não significa aplicar sobre tudo. A mesma clínica costuma ter procedimentos e consultas, e aplicar a presunção reduzida sobre o faturamento inteiro expõe a empresa a questionamento. Por isso a segregação de receitas deixa de ser opcional.
O material responde a regra. O diagnóstico responde o seu caso
A conta certa depende do seu faturamento, da sua estrutura e do seu momento de carreira. No diagnóstico gratuito, um especialista olha esses números com você e mostra o que dá para ajustar com segurança.